
Beaucoup d’entreprises dépensent correctement et gagnent mal. Le budget est engagé, les campagnes tournent, les rapports arrivent, mais personne ne sait dire quelle part de cette dépense produit de la marge et quelle part entretient une activité. Rentabiliser son acquisition, c’est ramener chaque ligne de budget à une contribution économique lisible, puis arbitrer.
Le volume n’est pas la rentabilité
Un dispositif peut croître en volume tout en se dégradant en rentabilité. Cela se produit lorsque l’on optimise sur des objectifs intermédiaires (clics, impressions, conversions mal définies) au lieu d’optimiser sur ce qui crée de la valeur. Cela se produit aussi lorsque le coût d’acquisition est comparé à un chiffre d’affaires et non à une marge.
La première question que nous posons n’est donc pas « combien dépensez-vous ? » mais « que vous reste-t-il une fois le client acquis ? ». Sans cette donnée, même approximative, la notion de rentabilité reste théorique.
Notre approche
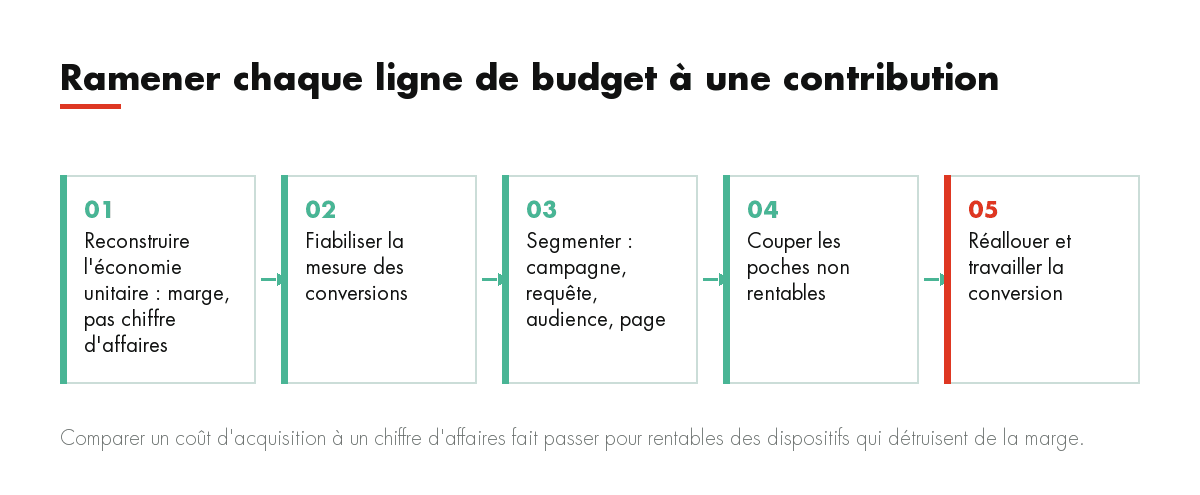
- Reconstruire l’économie unitaire. Valeur moyenne d’un client, marge brute, taux de transformation, coût de traitement interne, valeur sur la durée lorsqu’elle est mesurable.
- Fiabiliser la mesure. Vérifier que les conversions comptées correspondent à des événements économiques réels, éliminer les doublons, stabiliser les définitions et la nomenclature.
- Segmenter la dépense. Analyser la rentabilité par campagne, par requête, par audience et par page d’atterrissage, plutôt qu’au niveau global où tout se compense.
- Couper et réallouer. Identifier les poches de dépense structurellement non rentables, les arrêter, et réaffecter le budget vers les segments dont le coût d’acquisition marginal reste acceptable.
- Travailler la conversion. À trafic constant, une amélioration du taux de transformation améliore la rentabilité sans augmenter la dépense. C’est souvent le gisement le plus rapide.
Livrables et KPI suivis
Livrables : analyse de rentabilité par segment, plan de mesure corrigé, backlog d’optimisation priorisé par impact estimé, recommandations de réallocation, rituels d’arbitrage.
KPI suivis : coût d’acquisition rapporté à la marge, ROAS lorsque le modèle s’y prête, coût d’acquisition marginal par palier, taux de conversion par segment, part de dépense non attribuable.
Ce que nous ne faisons pas
Nous ne défendons pas un budget parce qu’il finance notre mission. Lorsque l’analyse montre qu’une part de la dépense ne contribue pas, nous recommandons de l’arrêter et nous l’écrivons dans le rapport.
Nous ne comparons pas un coût d’acquisition à un chiffre d’affaires. Cette confusion, très répandue, fait passer pour rentables des dispositifs qui détruisent de la marge.
Nous ne cachons pas l’incertitude derrière des décimales. Lorsque la mesure ne permet pas de conclure, nous le disons et nous proposons le dispositif qui permettra de trancher, plutôt qu’un chiffre rassurant et fragile.
Nous ne facturons pas un pourcentage du budget média, modèle qui récompense la dépense plutôt que la performance.
Questions fréquentes
Faut-il baisser le budget pour être rentable ?
Pas nécessairement. Dans beaucoup de cas, la rentabilité se redresse en réallouant à budget constant et en corrigeant la conversion. La baisse s’impose lorsque le coût d’acquisition marginal dépasse durablement la valeur du client.
Comment mesurer la rentabilité sans données de marge ?
Avec un indicateur de substitution assumé : marge estimée par famille de produits, ou valeur moyenne de commande pondérée. L’important est d’utiliser un repère stable, documenté, et de ne pas changer de règle en cours d’analyse.
Et si plusieurs canaux se disputent la même conversion ?
C’est la situation normale. Nous traitons ce point par une lecture croisée de l’attribution et, lorsque le volume le permet, par des tests d’incrémentalité (mise en pause contrôlée, découpage géographique) afin d’estimer la contribution réelle de chaque canal.
Faire le point sur votre rentabilité
L’audit de performance reconstruit votre économie unitaire, vérifie la fiabilité de votre mesure et restitue un plan de mesure ainsi qu’une feuille de route à 90 jours, avec les arbitrages recommandés.
Demander un audit de performance
Sur le même sujet
- gagner en rentabilité sans augmenter le budget
- mesurer ce qui contribue réellement
- savoir quand augmenter la dépense
- replacer la rentabilité dans un dispositif complet
Fiabiliser la mesure n’est pas un chantier technique annexe : c’est le prérequis du pilotage.
Damien Rousson, fondateur de CLEATIS
En vidéo
Parlons de votre projet
Décrivez votre besoin en deux lignes. Nous répondons sous 24 h ouvrées, et le premier échange sert à cadrer, pas à vendre.